

ما الذي يحفزك على البدء في بناء صندوق ادخار؟ وفقًا لدراسة حديثة، هناك العديد من الأسباب التي قد تلهمك لتطوير هذه العلاقة مع المال من الآن فصاعدًا. أحد أكثرها شيوعًا هو زيادة الراتب في وظيفتك. وهو ليس السبب الوحيد، إذ يلعب السعي لتحقيق أمان مالي أكبر في المستقبل دورًا هامًا أيضًا. وإلى حد أقل، هناك الإعفاءات الضريبية السخية المتاحة للاستثمارات طويلة الأجل. على أي حال، هذه مجرد بعض الأسباب لاتخاذ هذه الخطوة. قد تكون لديك أسباب مختلفة تمامًا تبعًا لظروفك الشخصية.
لأن الاستثمار سيزيد من قدرتك الشرائية ، لدرجة أن مستوى معيشتك سيرتفع ، وستتمكن من شراء أشياء كثيرة لم تكن تستطيع شراءها من قبل، بدءًا من شراء دراجة نارية وصولًا إلى القيام برحلة هذا الصيف مع أصدقائك المقربين. إمكانيات الاستثمار لا حدود لها، ولا يحدها سوى الأرباح الرأسمالية الناتجة عن استثماراتك. وينطبق هذا على الدخل الثابت والأسهم، وحتى نماذج الاستثمار البديلة أو المبتكرة.
من هذا المنطلق، كل ما تبقى هو تحديد أهدافك واستخدام خبرتك في سوق الأسهم لتحقيقها. كلما زادت المبالغ المستثمرة، زادت الكماليات الصغيرة التي يمكنك تحملها، حتى تصل إلى أهداف كانت تبدو مستحيلة قبل بضعة أشهر. لكن كن حذرًا، فالعوائد ليست مضمونة على الإطلاق. في الواقع، كما تعلم جيدًا، عليك أن تأخذ في الحسبان احتمال خسارة المال في الصفقات التي ستجريها من الآن فصاعدًا. كلما استثمرت في منتجات أكثر جرأة، زادت المخاطر التي تهدد رصيد حسابك الحالي. لا تغفل هذا الأمر تحت أي ظرف من الظروف.
حقيبة التوفير: كيف نطورها؟
لديك العديد من الاستراتيجيات المتاحة لتعزيز مدخراتك الأولية من خلال استثماراتك الخاصة. من الآن فصاعدًا، لديك خيارات واسعة للاختيار من بينها. تتراوح هذه الخيارات بين استراتيجيات استثمارية جريئة وأخرى أكثر اعتدالًا، هدفها الأساسي الحفاظ على مدخراتك. حدد وضعك كمستثمر صغير أو متوسط، وستكون في وضع مثالي لاتباع خطة عمل تقربك من الأسواق المالية.
صحيح أنه يمكنك البدء بحساب توفير ذي عائد مرتفع أو وديعة لأجل محدد، لكن هذا النموذج لن يساعدك بالتأكيد على تحقيق توقعاتك الاستثمارية. ففي الواقع، لا يمكنك تحقيق الكثير بعائد على المدخرات يبلغ حوالي 1%، وهو ما تقدمه هذه المنتجات المصرفية حاليًا. فائدة ضئيلة جدًا مقابل هذا المبلغ الكبير، ولن تلبي هذه المنتجات توقعاتك بالتأكيد. لذا، لا يمكنك اعتبار هذه المنتجات خيارًا مناسبًا عند وضع خطة ادخارك للسنوات القادمة.
لن يكون هناك حل آخر سوى مشتقات الأسهم . ليس فقط من خلال شراء وبيع الأسهم في البورصة، بل أيضاً من خلال نماذج بديلة أخرى. تشمل هذه النماذج سندات الخيار، والبيع على المكشوف، وحتى صناديق الاستثمار القائمة على هذا الأصل المالي. بالطبع، تنطوي هذه النماذج على مخاطر أكبر. ولكن في الوقت نفسه، ستحقق عائداً أكثر إرضاءً لمصالحك الشخصية إذا سارت الأمور على ما يرام. لكنها الطريقة الوحيدة المتاحة لك حالياً لتحسين أداء مدخراتك.
إدارة المدخرات طويلة الأجل
إذا كنت تعمل حاليًا، فينبغي أن تُصمَّم استراتيجية استثمارك بحيث تُدير مدخراتك لتكفيك مدى الحياة، حتى لو كنت صغيرًا جدًا على التقاعد . على أي حال، يجب أن تُصمَّم هذه الاستراتيجية بما يتناسب مع ظروفك الشخصية ومستوى المعيشة الذي ترغب فيه. بهذه الطريقة، يمكنك الحصول على مصدر دخل خلال فترة التقاعد أو لتغطية أي ظروف طارئة قد تواجهها في مكان العمل (كالبطالة، والحوادث، وتخفيضات الرواتب، وما إلى ذلك).
من هذا المنطلق، يمكن أن تعتمد خطتك على صناديق استثمارية أو خطط ادخار عالية المخاطر. وإذا كنت قد تجاوزت الخامسة والثلاثين من عمرك، فهذا هو الوقت الأمثل للاشتراك في خطة تقاعد مرنة وقابلة للتكيف مع جميع الظروف. سيكون هذا قرارًا صائبًا يُمكّنك من التطلع إلى المستقبل بمزيد من الأمان من خلال مساهمات مالية مُصممة خصيصًا لدخلك الفعلي. يمكنك أيضًا استكمال ذلك باستثمار مُعقد نسبيًا في الأسهم.
الأموال الاحتياطية
ستكون هذه استراتيجية أخرى يمكنك أخذها بعين الاعتبار من الآن فصاعدًا. وهي تقوم على مبدأ منطقي كإنشاء خطة احتياطية لتغطية النفقات والظروف غير المتوقعة ، بدءًا من تكاليف العمليات الجراحية وصولًا إلى عطلتك السنوية. لا يمكنك بأي حال من الأحوال إغفال جميع النفقات غير المتوقعة التي لا تُؤخذ في الحسبان عند إعداد ميزانيتك الشخصية أو العائلية. سيكون اعتبار هذا البديل مصدرًا لاستثماراتك الرئيسية فكرةً بالغة الأهمية.
في مثل هذه الحالات، يُمكن أن يُسهّل اختيار صندوق استثماري جيد الأمور كثيرًا. تجمع هذه الصناديق بين أصول مالية متنوعة للحفاظ على رأس مالك. كما يُمكنك إضافة منتجات ادخارية أخرى تُوفر عائدًا ثابتًا ومضمونًا سنويًا. مع ذلك، من الضروري أن يكون لديك سيولة كافية لتغطية أي نفقات غير متوقعة قد تطرأ.
مساهمات وسيطة
بهذا المعنى ، تقترح شركة التأمين AEGON فكرة يمكن أن تكون مفيدة للغاية للدفاع عن مصالحك. إنها ليست سوى تلك التي تشير إلى أصحاب العمل والعمال الذين يجب أن يتفقوا على كيفية زيادة المدخرات تلقائيًا الناتجة عن خصم الرواتب. يتم تحقيق الإستراتيجية الأكثر مباشرة عن طريق الزيادة التلقائية. يجب أن تكون زيادة الراتب عنصرًا آخر ذي أهمية خاصة يشجعك على القيام باستثماراتك الأولى. وإن كان بطريقة مخططة وبكافة أنواع الفلاتر لتجنب المفاجآت السلبية في السنوات القادمة.
لا يُمكن إغفال مسؤولية أصحاب العمل أنفسهم عن وضع خطط ادخار التقاعد . ونظرًا لهذا الوضع الاستثنائي، تدعو منظمة AEGON السياسيين إلى زيادة الحوافز المقدمة لأصحاب العمل، وإزالة العوائق التي تحول دون إنشاء هذه الخطط، وإتاحتها لجميع العاملين. سيُمكّنك هذا من بناء صندوق ادخار، ولكن لفترات أطول من المعتاد، لا سيما على المدى المتوسط والطويل.
توفير مع عمليات سريعة للغاية
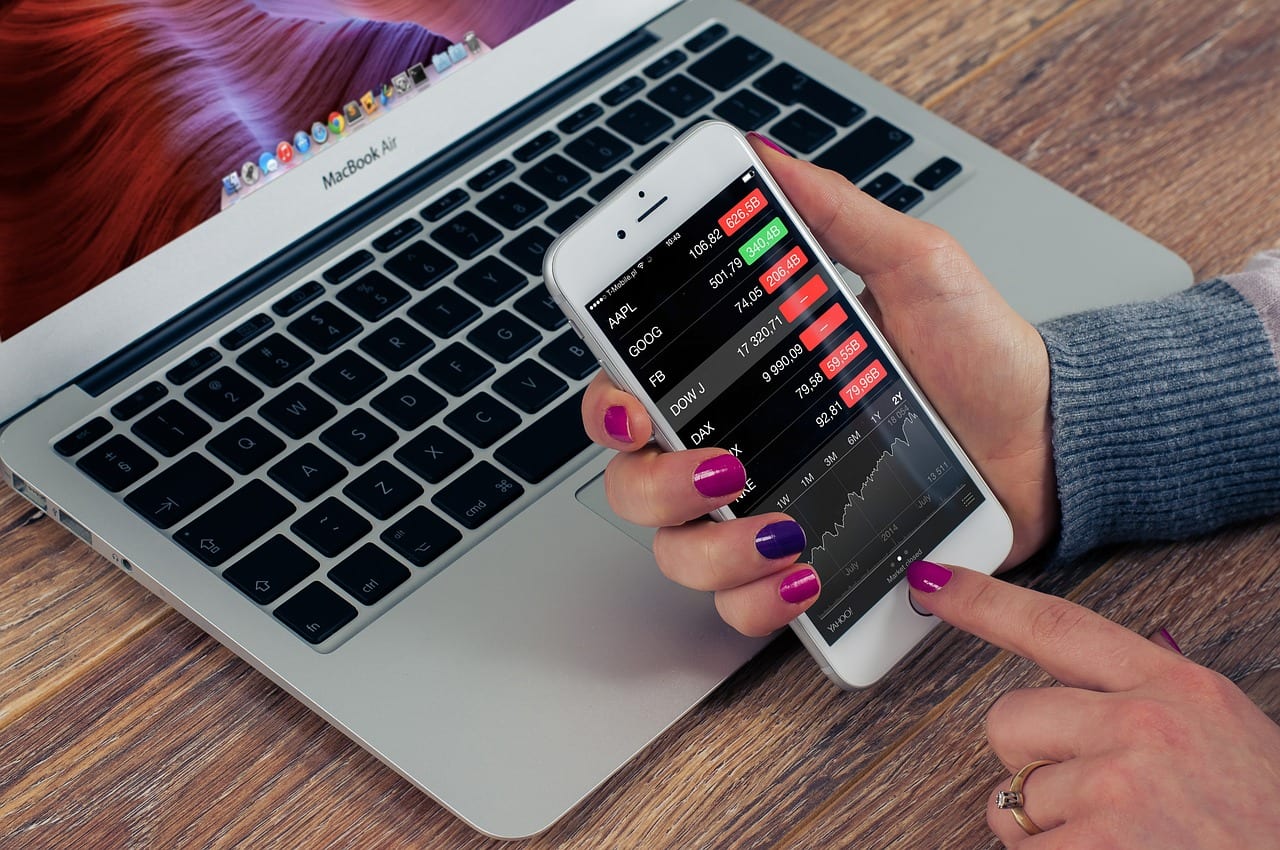
لا تزال أمامك خيارات عديدة لتصميم خطة ادخار للسنوات القادمة. أحدها ينطوي على نهج مميز للغاية: الاستثمار في منتجات مالية متطورة . مع أن المخاطر حاضرة دائمًا في عمليات المستثمرين الصغار والمتوسطين، إلا أن هذه المخاطر تُعوَّض بالعوائد المرتفعة التي يمكن أن توفرها هذه النماذج غير التقليدية لبناء خطة ادخار. بالطبع، لن تكون هذه الخطة مستقرة، وستشهد تقلبات كثيرة على مر السنين.
ليست هذه طريقة فعّالة لتشجيع الادخار، خاصةً للاستثمارات طويلة الأجل. إنها مناسبة فقط للشباب ذوي الدخل المرتفع الذين يميلون إلى المضاربة في سوق الأسهم. يمكنك تخصيص نسبة ضئيلة فقط من مدخراتك لهذه الاستراتيجية تحديدًا، لضمان عدم تأثيرها سلبًا على قدرتك على بناء محفظة ادخار مستقرة.
تأمين الادخار
لستَ مضطرًا للبحث في البنوك عن خطط ادخار. فشركات التأمين تُقدّم أيضًا خيارات جذابة. ومن بينها، يبرز هذا المنتج المالي لسببٍ خاص جدًا: العائد المضمون الذي يُحقّقه لمشتركيه. فهو أعلى من المنتجات المصرفية، إذ يبلغ عائده على المدخرات حوالي 3%. يُعدّ هذا المنتج من أكثر الخيارات ربحيةً لأصحاب النهج الاستثماري المُتحفّظ، كما أنه ينطوي على مخاطر قليلة على مدخرات أصحاب الحسابات.
تتمتع بميزة كبيرة تتمثل في إمكانية العثور على العديد من النماذج من هذا النوع. لكل نموذج متطلباته الخاصة، والتي تتضمن في أغلب الأحيان مساهمات لمرة واحدة في هذه المنتجات. بعضها أكثر تطلبًا من غيرها. صُممت وثائق التأمين هذه لفترات طويلة جدًا، حتى للاستمتاع بها عند التقاعد. ومع ذلك، يمكنك الاشتراك بدءًا من سن 35 عامًا، مما يسمح لمدخراتك بالنمو عامًا بعد عام.
كما رأيت ، هناك العديد من البدائل التي لديك. سينتظرون منك فقط اتخاذ قرار حتى يكون رأس المال الخاص بك في وضع يسمح له بالزيادة خلال السنوات القادمة من حياتك. وكلما كان ذلك أفضل ، ستكون أنت وخاصتك أفضل.