

لا شك أن استثمارات سوق الأسهم هذا العام قد تأثرت بشكل كبير بآثار التضخم . فقد شهدنا معدلات تضخم بلغت 9,1% في الاقتصاد الأمريكي (مستويات لم نشهدها منذ 40 عامًا)، وحتى معدلات تضخم من رقمين في أوروبا (10,6% في أكتوبر). ومع ذلك، أظهرت نتائج مؤشر أسعار المستهلكين الأمريكي، التي أُعلنت أمس، بوادر هدوء في خضم العاصفة الكبيرة التي شهدناها في عام 2022. ويعتقد الكثيرون أننا قد بلغنا ذروة التضخم، وأن العام المقبل سيشهد فترة انكماش قد تخفف الضغط على الأسعار لتصل إلى المستوى المستهدف بين 3 و4% بحلول نهاية العام. دعونا نلقي نظرة على العوامل التي قد تدفع هذا التباطؤ في التضخم، وكيف ستعود بالفائدة على استثمارات سوق الأسهم.
1. وضع سلاسل التوريد العالمية.⛓️
على الصعيد العالمي، عانت سلاسل التوريد من أزمة ناجمة عن تأثير جائحة 2020. تسبب هذا الحدث في إغلاق المصانع، مما أدى بدوره إلى زيادة الاختناقات في العمالة وحدوث تأخيرات متعددة في عمليات التسليم. وانتهى الأمر بالتسبب في زيادات كبيرة في تكاليف الإنتاج، ويرجع ذلك جزئيًا إلى شلل آلاف السفن المحملة بالحاويات في وسط البحر في انتظار تفريغ البضائع. ولحسن الحظ، فقد أظهر ذلك الوقت بالفعل علامات التعافي، حيث أصبحت أوقات التسليم أسرع وتكاليف النقل أرخص، مما يفيد الشركات، وقبل كل شيء، قطاع الاستثمار في الأسهم.
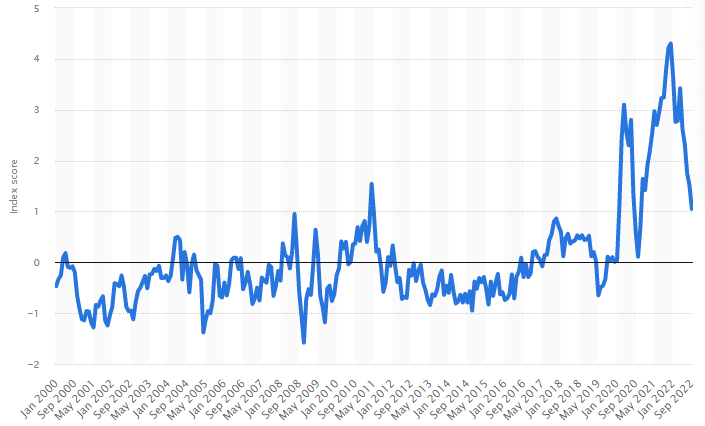
يعد مؤشر ضغط سلسلة التوريد العالمية التابع للاحتياطي الفيدرالي (Fed) مؤشرًا مفيدًا للتحقق من صحة سلاسل التوريد. يجمع هذا المؤشر بيانات حول تكاليف الشحن ومواعيد التسليم والتأخير في شركات التصنيع في سبعة اقتصادات مترابطة: الصين وكوريا الجنوبية والولايات المتحدة ومنطقة اليورو واليابان وتايوان والمملكة المتحدة. منذ بداية العام، انخفض المؤشر بالفعل بنسبة 80٪ تقريبًا.
2. تصحيح الخلل في عرض النقود.⚖️
مع قيام الاحتياطي الفيدرالي بشراء السندات الحكومية في استراتيجية تهدف إلى خفض العائدات، والمعروفة باسم "التيسير الكمي" (والتي ناقشناها سابقًا في مقالنا عن البنوك المركزية )، ومع قيام الحكومة بتوزيع عدة دفعات من شيكات التحفيز خلال أزمة كوفيد-19، حدث خلل في المعروض النقدي. وكان هذا أحد المحفزات الرئيسية لارتفاع أسعار الأسهم. ولمعالجة هذه المشكلة، نفّذت البنوك المركزية سلسلة من الزيادات الحادة في أسعار الفائدة، وطبّقت سياسة "التشديد النقدي" على السندات الحكومية؛ أي أنها تسحب الأموال من النظام، مما يُشير إلى انخفاض التضخم.

مقارنة بين التباين السنوي للعرض النقدي M2 والتغير السنوي لمؤشر أسعار المستهلك الأمريكي (بالنسبة المئوية). المصدر: بلومبرج، مورجان ستانلي.
يوضح الرسم البياني التالي مؤشر أسعار المستهلك العام (الخط الأزرق) والعرض النقدي M2 الآجل لمدة 16 شهرًا (الخط الأصفر). وعادة ما يتحرك كلاهما جنبًا إلى جنب، مما قد يشير إلى أن مؤشر أسعار المستهلكين قد ينخفض خلال الـ 16 شهرًا القادمة، على خطى العرض النقدي. وبطبيعة الحال، دعونا نتذكر أن زيادات أسعار الفائدة تستغرق وقتا طويلا قبل أن تصل إلى الاقتصاد الحقيقي. لقد قام بنك الاحتياطي الفيدرالي بتشديد سياساته بقوة هذا العام، لذلك من المفترض أن يكون لهذا تأثير طوال عام 2023.
3. تراجعت محفزات التضخم.️
هناك عوامل مختلفة كنا نستمر في جرها منذ ظهور جائحة فيروس كورونا في عام 2020، وهذه العوامل هي تلك العوامل التي أدت إلى زيادة التضخم إلى مستويات لم نشهدها منذ فترة طويلة في الاقتصاد العالمي وبالتالي أضرت بالاستثمار في الأسهم:
مشاكل في سلاسل التوريد العالمية. ️
وكما ذكرنا في الفقرة السابقة، فقد أضر الوباء إلى حد كبير بتجار التجزئة، الذين قدموا طلبات مفرطة للتعويض عن مشاكل سلسلة التوريد المحتملة وبالغوا في تقدير الطلب. والآن أصبح لديهم الكثير من المعروض، وهو ما يترجم إلى تخفيضات تؤدي في نهاية المطاف إلى تغذية التضخم مرة أخرى. على سبيل المثال، شهد قطاع بيع المنسوجات بالتجزئة خلال الربع الثالث من هذا العام في ضوء فترة عيد الميلاد فارقًا سلبيًا معدلاً يقترب من -15% في العلاقة بين المبيعات والمخزون المتاح.

ارتفاع سعر النفط. ️
أدت الحرب في أوكرانيا إلى ارتفاع حاد في أسعار الطاقة هذا العام. وتسبب الغزو والعقوبات المترتبة عليه في اضطرابات في إمدادات النفط الروسية . وأدى انخفاض العرض واستمرار الطلب إلى ارتفاع الأسعار.
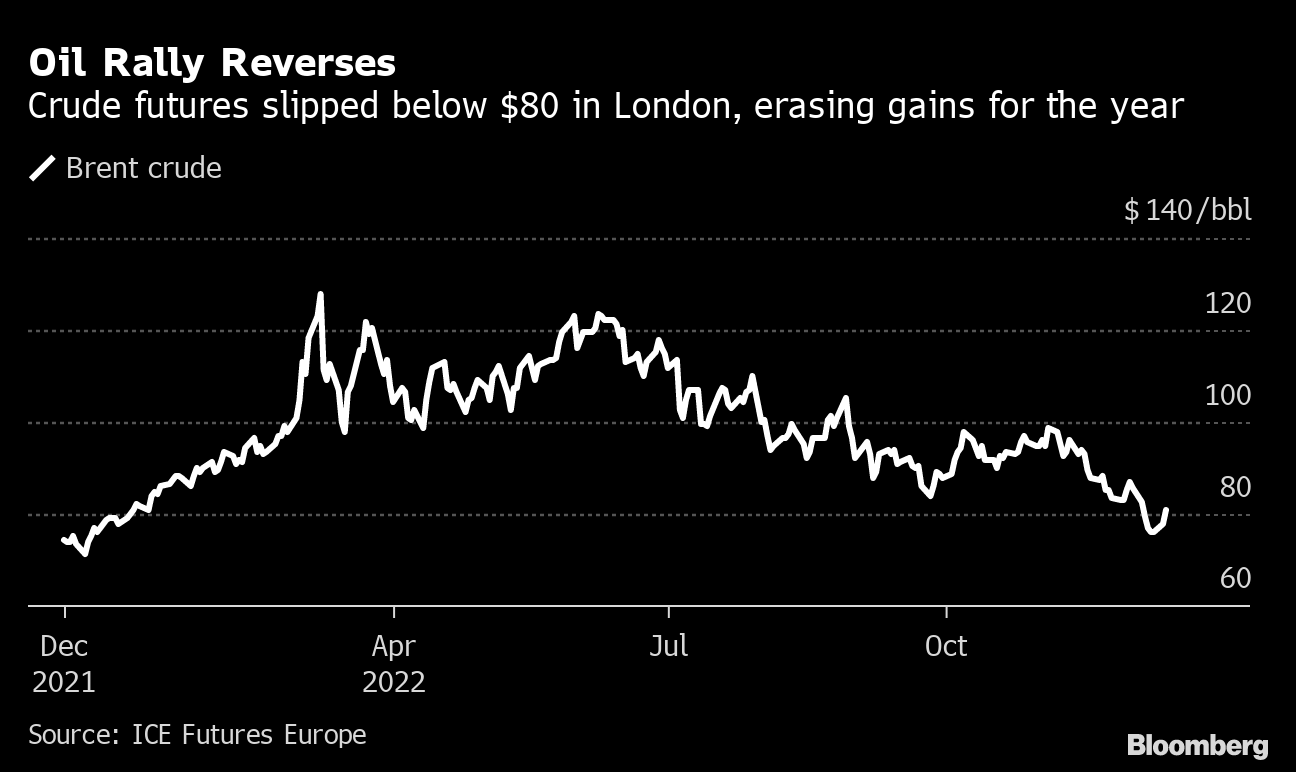
ومن المرجح أن يؤدي تباطؤ الاقتصاد العالمي إلى انخفاض الطلب على النفط، لذلك يمكننا أن نتوقع أن تظل أسعار النفط منخفضة أيضًا. ويتداول النفط حاليا حول 76 دولارا للبرميل، انخفاضا من أعلى مستوياته في 2022 عند نحو 130 دولارا، وإذا ظل عند هذا المستوى، فسيكون له تأثير سلبي على التضخم العام المقبل.
ارتفاع أسعار المواد الغذائية.
أدت الحرب أيضاً إلى ارتفاع أسعار المواد الغذائية. تمثل روسيا وأوكرانيا أكثر من 30% من صادرات القمح العالمية، لذا فقد عطلت الحرب هذا الإمداد دون أن تتمكن دول أخرى من سد النقص. مع ذلك، ساهم اتفاق الحبوب في منطقة البحر الأسود في تخفيف ضغوط الإمداد هذه، وخفض الأسعار بالفعل. يمكنك الاطلاع على اتجاهات أسعار المواد الغذائية على موقع منظمة الأغذية والزراعة (الفاو) ، والذي تناولناه في مقال على مدونتنا السابقة على منصة Substack.

أزمة أشباه الموصلات
تسببت الجائحة أيضاً في بعض الاختلالات السعرية، على سبيل المثال في مبيعات السيارات. فقد أدى إغلاق المصانع إلى نقص في أشباه الموصلات ( وهو موضوع تناولناه قبل بضعة أشهر في مقال سابق ) اللازمة لتصنيع السيارات الجديدة. ونتيجة لذلك، انخفض إنتاج السيارات، ومع ازدياد إقبال الناس على شراء السيارات لتجنب المواصلات العامة، ارتفعت أسعار السيارات المستعملة بشكل كبير.

وتسارعت الأسعار بنسبة 50% تقريباً في يونيو/حزيران 2021، مقارنة بالعام السابق، لكن هذه الزيادات الآن محايدة للغاية. وفي نوفمبر، انخفضت السيارات المستعملة بنسبة 16٪ عن الذروة.
القطاع العقاري.️
وأخيرًا، هناك قطاع العقارات الذي يرصد أسعار الإيجارات. يُعدّ هذا القطاع العامل الأهم، إذ يُمثّل نحو ثلث إجمالي التضخم، ويبدو أن الأسعار قد بلغت ذروتها. وتشير بيانات من شركتي زيلو وأبارتمنت ليست، المعروفتين بدقة توقعاتهما لتكاليف السكن لمدة تصل إلى 12 شهرًا مقدمًا، إلى انخفاض أسعار السوق لعقود الإيجار المستقبلية. ومن المرجح أن ينعكس هذا التباطؤ في مؤشر أسعار المستهلكين الأمريكي لتكاليف السكن بحلول أوائل عام 2023.

4. سوق العمل مع بوادر انتعاش.⚒️
ويستغرق دخول السكان في سن العمل إلى سوق العمل وقتا أطول على نحو متزايد، وقد أدى النمو في حالات التقاعد المبكر إلى انخفاض في المعروض من العمالة. وقد انخفضت فرص العمل ومعدلات الاستنزاف في الآونة الأخيرة، مما يشير إلى انخفاض الطلب على العمال. وفي الوقت نفسه، رأينا كيف أدى قطاع الاستثمار في أسهم الشركات، وخاصة في قطاع التكنولوجيا، إلى خفض قوتها العاملة بشكل كبير.

مؤشر نمو الأجور السنوي الصادر عن بنك الاحتياطي الفيدرالي في أتلانتا بالنسبة المئوية. المصادر: الاحتياطي الفيدرالي في أتلانتا.
وقد رأينا أيضًا أن مؤشر نمو الأجور في بنك الاحتياطي الفيدرالي في أتلانتا قد بلغ ذروته عند 6,7٪ مقارنة بالعام السابق، حيث بلغت أحدث البيانات 6,4٪ مقارنة بالعام السابق.