

يُتيح ظهور التقنيات الحديثة لعملاء البنوك حلول دفع متنوعة، تشمل الإيداعات، والمدفوعات الاستهلاكية ، وحتى تسوية معاملات سوق الأسهم. الشرط الوحيد هو توفر الأدوات اللازمة لمعالجة هذه المعاملات عبر حسابات المستخدمين الجارية. ويمكن القيام بذلك عبر مجموعة واسعة من الأجهزة التقنية، بدءًا من الهواتف المحمولة وصولًا إلى أحدث جيل من الأجهزة الإلكترونية.
لتحقيق هذه الأهداف المنشودة، وظّفت البنوك طيفًا واسعًا من التطبيقات التكنولوجية، محققةً نتائج باهرة. في معظم الحالات، انبثقت هذه التطبيقات من مساهمات التكنولوجيا المالية للمجموعات المالية أو من نماذج أعمال مستقلة. والهدف في كلتا الحالتين هو تعزيز التكنولوجيا في الخدمات المصرفية بالدرجة الأولى. وهذا سيجعل من الصعب بشكل متزايد إجراء المدفوعات النقدية، كما هو الحال الآن.
من أكثر التطبيقات شيوعًا المدفوعات عبر الهاتف المحمول، والتي تشمل جهات فاعلة متعددة. ومن أبرز الميزات المبتكرة التي طُوّرت في الأشهر الأخيرة التحويلات المالية الصوتية، والتي تهدف بالدرجة الأولى إلى تغيير عادات المستهلكين جذريًا. وفي جميع الأحوال، تشترك أنظمة الدفع هذه في قاسم مشترك واحد: وصول الأموال إلى حساب المستلم في غضون دقائق. وهذا هو هدفنا الأساسي.
إرسال الأموال من خلال الصوت
أضاف بنك BBVA ميزة جديدة لمستخدمي أجهزة iPhone: إرسال الأموال عبر المساعد الصوتي Siri. ما عليك سوى إدخال اسم جهة الاتصال التي ترغب في إرسال الأموال إليها والمبلغ، وسيتولى الجهاز إتمام العملية بأمان، دون الحاجة إلى استخدام تطبيق الخدمات المصرفية عبر الهاتف المحمول . تمثل هذه الخدمة، التي أُطلقت في الأشهر الأخيرة من العام الماضي، نقلة نوعية في كيفية تقديم المؤسسات المالية لهذا النوع من الخدمات.
للاستفادة من هذه الخدمة الجديدة، يجب على مستخدمي أجهزة iPhone تفعيل بصمة الإصبع على هواتفهم وتطبيق المؤسسة المالية، وأن يكونوا مشتركين في خدمة Bizum، وأن يُفعّلوا ميزة Siri في تطبيق الخدمات المصرفية عبر الهاتف المحمول، وذلك من خلال إعدادات ملفهم الشخصي. علاوة على ذلك، تم تطبيق إجراء أمني إضافي للمعاملات التي تزيد قيمتها عن 20 يورو، سواءً عند إرسال الأموال عبر روبوت الدردشة أو باستخدام Siri . بالنسبة لأجهزة iPhone، يجب على الشخص الذي يبدأ المعاملة تأكيدها ببصمة إصبعه أو وجهه (Face ID). أما بالنسبة لمعاملات روبوت الدردشة، فيجب استخدام رمز المعاملة المُستلم على جهاز العميل.
تطبيقات المراسلة
من جهة أخرى، توجد أنظمة أخرى تتيح إجراء المدفوعات بسرعة وكفاءة. على سبيل المثال، تطبيقات المراسلة، التي تمثل نقلة نوعية في كيفية تعامل العملاء مع الأموال. تستهدف هذه الاستراتيجية المبتكرة مستخدمي نظامي iOS وAndroid على حد سواء . فمن خلال آلية محددة بوضوح، يستطيع المستخدمون إرسال الأموال مباشرةً من محادثات تطبيقات المراسلة، مثل فيسبوك ماسنجر أو تيليجرام، وغيرها، عبر روبوت محادثة مدمج في التطبيق.
ثمة نظام آخر يُتيح تحقيق هذا الهدف، وهو نظام كان يُعتبر مستحيلاً قبل بضعة أشهر فقط، يتمثل في إرسال الأموال مباشرةً من لوحة مفاتيح تطبيقات مثل واتساب، وتليجرام، وهانج آوتس، وماسنجر. يتميز هذا الحل عن الأنظمة المشابهة بأنه لا يتطلب فتح تطبيق البنك على الهاتف المحمول . وبالتالي، فهو نظام أبسط يستخدم عددًا أقل من الوسطاء لإتمام عمليات الدفع.
تحديد القياسات الحيوية المتقدمة
بالطبع، هذه ليست الأنظمة الوحيدة المتاحة في السوق المصرفية لمعالجة المدفوعات الدورية؛ فهناك خيارات أخرى تشمل الاستغناء عن النقد واستخدام بطاقات الائتمان أو الخصم. وقد طبقت بعض البنوك في بلدنا أساليب أكثر تطوراً، مثل أنظمة التعريف البيومترية المتقدمة. ويمكن لهذه الأنظمة أن تحقق نتائج قد تكون أكثر فائدة لعملاء البنوك، بغض النظر عن الجوانب التقنية الأخرى.
على وجه التحديد، يتيح نظام التعريف البيومتري المتقدم، المُفعّل منذ بداية العام، للمستخدمين تعريف أنفسهم في التطبيق باستخدام أحدث التقنيات البيومترية ، مثل التعرف على الوجه. علاوة على ذلك، يمكنهم أيضًا تعريف أنفسهم في الخدمات المصرفية عبر الهاتف المحمول من خلال مسح قزحية العين. على أي حال، كان هذا يُعتبر ضربًا من الخيال العلمي قبل بضع سنوات، ولكنه أصبح الآن واقعًا. مع ذلك، لا يزال تأثير تطبيقه على مستخدمي الخدمات المصرفية والمالية غير واضح.
تطبيقات للمكفوفين
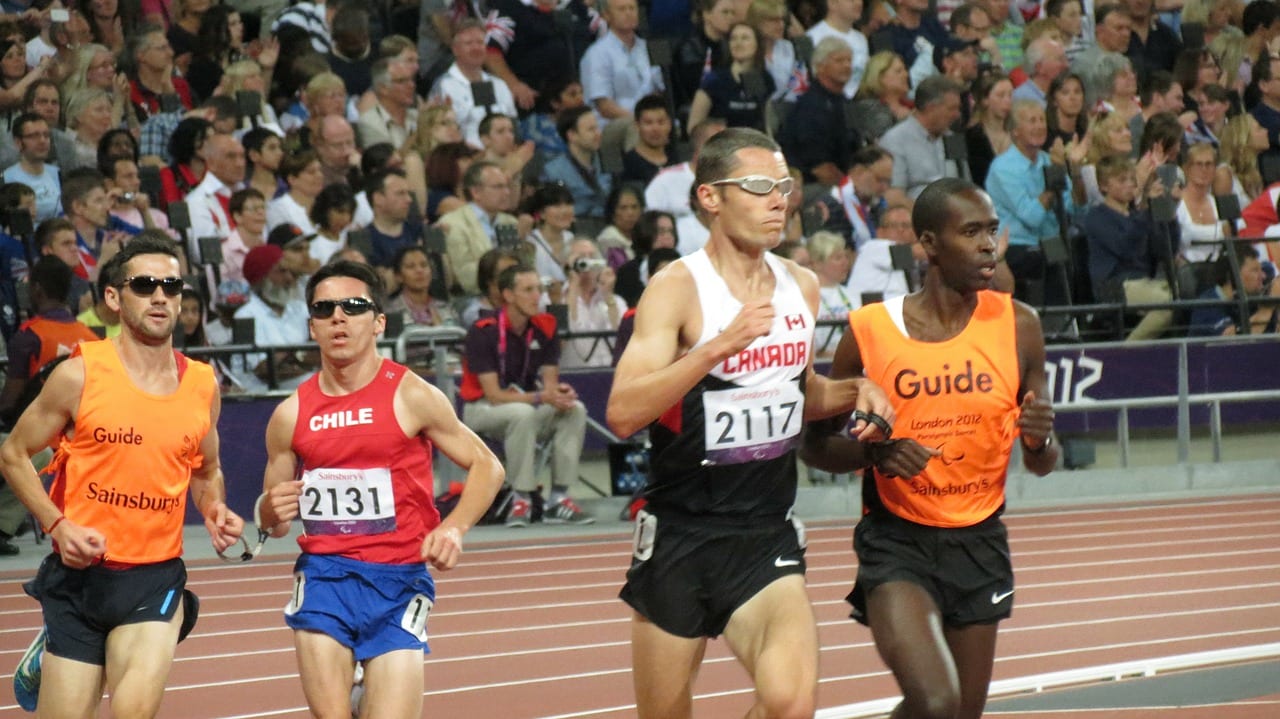
لكن الابتكارات التكنولوجية لا تقتصر على تقديم حلول عملية لمستخدمي الخدمات المصرفية فحسب، بل تتجاوز ذلك لتصل إلى فئة المكفوفين. فقد أطلقت بعض البنوك في بلدنا تطبيقات جوال جديدة، متوفرة لأنظمة تشغيل iOS وAndroid، تُمكّن المكفوفين، أو ذوي الإعاقات الجسدية أو الذهنية البسيطة، من استخدام جميع أجهزة الصراف الآلي التابعة للبنك.
ستُرشد هذه الأداة الجديدة الأشخاص ذوي الإعاقة البصرية إلى أجهزة الصراف الآلي التي يختارونها، وتُسهّل عليهم سحب النقود . سيُزيل هذا الأمر العقبات التي قد يواجهونها عند استخدام هذه التقنية. الشرط الوحيد هو تحميل التطبيق المُصمّم خصيصًا لتلبية هذه الحاجة المُلِحّة. إضافةً إلى المكفوفين، يُمكن لهذه التقنية أن تُفيد أيضًا الأشخاص ذوي الإعاقات الجسدية أو الذهنية البسيطة، وكبار السن، الذين يشعرون بمزيد من الأمان عند سحب النقود من مكان موثوق.
محافظ إلكترونية؟
تُلبّي أنظمة تكنولوجية أخرى طُوّرت في الأشهر الأخيرة احتياجات أخرى لمستخدمي البنوك. وينطبق هذا على المحافظ الإلكترونية، التي توفر مجموعة كاملة من الوظائف، بدءًا من التحديثات الفورية لرسوم الشراء وصولًا إلى استبدال نقاط الولاء في الوقت الفعلي.
أحدث إضافة إلى نظام الدفع المبتكر هذا هي دمج خاصية "تأكيد الموقع عبر الهاتف المحمول". تؤكد هذه الخاصية الموقع الحالي للعميل ، ويمكن أن تكون مفيدة للغاية في مختلف المعاملات المصرفية، بما في ذلك، بالطبع، مدفوعات أي معاملة تجارية. ورغم أن هذه الاستراتيجية تستهدف في المقام الأول المستخدمين الأصغر سنًا، إلا أن هذا النموذج التكنولوجي الجديد والمتطور يُطوَّر بشكل أساسي من قِبَلهم.
المدفوعات في عمليات الاستثمار
تُستخدم بعض أنظمة الدفع التي ناقشناها في تطبيقات متنوعة في الحياة اليومية. أحدها هو تنظيم معاملات شراء وبيع الأسهم في سوق الأوراق المالية. يُبسّط هذا النظام هذه العمليات ويُسهّلها ، مما يسمح بإجرائها في أي وقت، والأهم من ذلك، من أي مكان. هذه إحدى أهم مزاياها مقارنةً بطرق الدفع التقليدية: السرعة والأمان قبل كل شيء.
أخيرًا، تجدر الإشارة إلى أن هذه الأنظمة قد تُعتمد خلال عامين فقط في جميع أنواع العمليات في الأسواق المالية، وستُسهّل المعاملات بشكل كبير، لدرجة أنها ستُغيّر العلاقة بين المؤسسات المالية وعملائها. العائق الوحيد هو أن العملاء سيحتاجون إلى فترة تعلّم للتعوّد على استخدام هذه الأساليب المذكورة في هذا المقال. بل إن هذه الأساليب تستخدم معلومات الموقع الجغرافي من جهاز العميل المحمول للموافقة على معاملات بطاقات الخصم أثناء سفره.
بطريقة ما ، ستشمل استبدال وسائل الدفع الأكثر تقليدية التي يتم تقديمها حاليًا ، على سبيل المثال ببطاقات الائتمان أو الخصم. حيث لا يمكن استبعاد تحقيق وفورات أكبر في إدارة الأموال والحفاظ عليها. مع الإعفاء من العمولات والمصروفات الأخرى التي يستلزمها هذا النوع من العمليات المتعلقة بشكل أساسي بالمال.